Domain heizkessel24.de kaufen?
Wir ziehen mit dem Projekt
heizkessel24.de um.
Sind Sie am Kauf der Domain
heizkessel24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain heizkessel24.de kaufen?
Wie buche ich Grunderwerbsteuer?
Um Grunderwerbsteuer zu buchen, musst du zunächst den Steuersatz für deine Region ermitteln. Dieser variiert je nach Bundesland in Deutschland. Anschließend berechnest du den Betrag, den du an Grunderwerbsteuer zahlen musst, basierend auf dem Kaufpreis der Immobilie. Diesen Betrag trägst du dann in deiner Steuererklärung ein. Alternativ kann die Grunderwerbsteuer auch direkt beim Finanzamt bezahlt werden. Stelle sicher, dass du alle erforderlichen Unterlagen und Belege für die Buchung der Grunderwerbsteuer bereithältst, um mögliche Rückfragen seitens des Finanzamts zu vermeiden. **
Ist die Grunderwerbsteuer Anschaffungskosten?
Nein, die Grunderwerbsteuer ist keine Anschaffungskosten. Die Grunderwerbsteuer ist eine Steuer, die beim Kauf von Grundstücken oder Immobilien anfällt und vom Käufer gezahlt werden muss. Anschaffungskosten hingegen sind die Kosten, die direkt mit dem Erwerb eines Vermögensgegenstandes verbunden sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Notarkosten. Die Grunderwerbsteuer ist daher eine separate Kostenposition, die zusätzlich zu den Anschaffungskosten anfällt. Es ist wichtig, die Grunderwerbsteuer bei der Kalkulation der Gesamtkosten eines Immobilienkaufs zu berücksichtigen. **


Ähnliche Suchbegriffe für Grunderwerbsteuer
Top-Angebote
Produkte zum Begriff Grunderwerbsteuer:
-
Grunderwerbsteuer, Kraftfahrzeugsteuer und andere Verkehrsteuern, Fachbücher von Gerhard BruschkeDas Fachbuch "Grunderwerbsteuer, Kraftfahrzeugsteuer und andere Verkehrsteuern" bietet eine umfassende und detaillierte Analyse der relevanten Steuergesetze in Deutschland. In der 8. Auflage wurde das Werk vollständig überarbeitet und aktualisiert, um die neuesten Entwicklungen in der Rechtsprechung und den Verwaltungsauffassungen zu berücksichtigen. Neben der Grunderwerb- und Kraftfahrzeugsteuer werden auch die Versicherungssteuer, Feuerschutzsteuer sowie die Rennwett- und Lotteriesteuer behandelt. Die Ausführungen sind besonders praxisorientiert und bieten wertvolles Spezialwissen, das in dieser Form selten zu finden ist. Dieses Buch richtet sich sowohl an Studierende als auch an Fachleute, die sich mit den komplexen Themen der Verkehrsteuern auseinandersetzen möchten. Es stellt eine unverzichtbare Ressource für alle dar, die sich in diesem Bereich fort- oder weiterbilden wollen.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Behrens, Stefan: GrunderwerbsteuerGrunderwerbsteuer , Der Anspruch des Werks ist es, einen praxisorientierten, aber auch wissenschaftlich vertieften Überblick über das Grunderwerbsteuerrecht zu vermitteln. Neben dem erleichterten Einstieg in die Grunderwerbsteuer hilft das aus Praxissicht geschriebene Werk dem/der Vertragsgestalter:in, grunderwerbsteuerliche Nachteile zu vermeiden und vorhandene Gestaltungsspielräume optimal auszunutzen. NEU in der 7. Auflage: ¿ Einarbeitung der Neuerungen im Bereich der Share-Deals ¿ Gesetz zur Modernisierung des Körperschaftssteuerrechts (KöMoG) ¿ Gesetz zur Abwehr von Steuervermeidung und unfairem Steuerwettbewerb (StAbwG) ¿ Änderungen durch das MoPeG und Kreditzweitmarktförderungsgesetz , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Autoren: Behrens, Stefan~Böing, Elke~Gottwald, Stefan~Seemaier, Marcel~Tölle, Wolf-Dieter, Bearbeitung: Behrens, Stefan~Böing, Elke~Seemaier, Marcel~Tölle, Wolf-Dieter, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 700, Keyword: Grunderwerbsteuer; Kreditzweitmarktförderungsgesetz; Körperschaftssteuerrecht; Share-Deals; StAbwG; Standardfälle, Fachschema: Abgabe - Abgabenordnung - AO~Bau / Baurecht~Baurecht - Bundesbaurecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Handelsrecht~Steuergesetz~Steuerrecht - Steuergesetz~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 220, Breite: 160, Höhe: 47, Gewicht: 1161, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grunderwerbsteuer in Erbfällen und bei Erbauseinandersetzungen mit Anteilen an, Fachbücher von Tobias JungDas Fachbuch "Grunderwerbsteuer in Erbfällen und bei Erbauseinandersetzungen mit Anteilen an" von Tobias Jung bietet eine umfassende Analyse der rechtlichen Rahmenbedingungen und der steuerlichen Implikationen, die bei Erbfällen und Erbauseinandersetzungen auftreten können. Es beleuchtet insbesondere den Einfluss der Rechtsform und der Nachfolgeklausel auf die Grunderwerbsteuer. Mit einem klar strukturierten Inhalt und einer detaillierten Betrachtung der relevanten Aspekte ist das Buch eine wertvolle Ressource für Juristinnen und Juristen, Steuerberaterinnen und Steuerberater sowie für alle, die sich mit Erbschafts- und Steuerrecht auseinandersetzen. Der kartonierte Einband und die 250 Seiten umfassende Darstellung machen es zu einem handlichen Nachschlagewerk. Verfasst in deutscher Sprache, richtet sich das Werk an ein Fachpublikum, das fundierte Informationen und praxisnahe Lösungen sucht. Die Veröffentlichung im Jahr 2025 gewährleistet, dass die Inhalte aktuell und relevant sind, was das Buch zu einem unverzichtbaren Begleiter in der rechtlichen Praxis macht.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
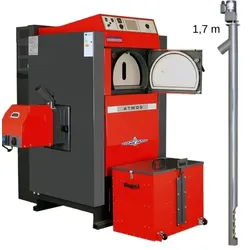
ATMOS Pelletkessel P85 Set 1,7m Förderschnecke autom. Heizkessel mit Brenner A85ATMOS Pelletkessel P85 Set mit 1,7 m Förderschnecke - 24-80 kW Effiziente und Benutzerfreundliche Pelletheizung: Der ATMOS P85 Pelletkessel Der ATMOS P85 Pelletkessel ist der leistungsstärkste automatische Heizkessel des Herstellers. Eine der vielen Neuerungen dieser Serie ist unter anderem das drehzahlgeregelte Abzugsgebläse, welches sich durch geringen Stromverbrauch und einer noch besseren Anpassbarkeit im Bezug auf die Verbrennungsqualität auszeichnet. Der Leistungsbereich des Kessels liegt zwischen 24 bis 80 kW, somit ist er flexibel einsetzbar für Mehrfamilienhäuser, öffentliche Gebäude, Fertigungs- oder Lagerhallen. Flexible Installation und einfache Wartung Durch die kompakte Bauform des ATMOS P85 Pelletkessel mit einer Kesselbreite von 69 cm, der Möglichkeit den Brenner individuell links oder rechts zu positionieren und der Versetzung des Vorlaufanschlussstutzens nach oben, ist die Montage flexibler, einfacher und platzsparender geworden. Der ATMOS P85 Pelletkessel zeichnet sich auch durch seine großen Revisionstüren aus, wodurch sich der Kessel ganz schnell und einfach reinigen lässt. Komfortsteigerung und zusätzliche Optionen Zur weiteren Komfortsteigerung ist der P85 mit allen Pelletaustragungsvarianten im Herstellersortiment von ATMOS kombinierbar. Ebenfalls kann er mit der pneumatischen Ansaugung aus einem bauseitigen Lagerraum mittels Sonden oder in Kombination mit einem Maulwurfsystem kombiniert werden. Des Weiteren kann er mit den geradläufigen Förderschnecken der Längen 1,7 m - 2,5 m - 4,0 m und 5,0 m problemlos die Pelletzufuhr gewährleisten. Standard ist der Pelletkessel inklusive Puffermanagement und pneumatischer Brennreinigung ausgeliefert. Optional ist wie bei allem Kesseln der P Serie eine automatische Ascheaustragung nachrüstbar. Der Hersteller empfiehlt, sollte eine Kombination mit einem Holzvergaser angestrebt werden eine Kombination des P85 mit den Holzvergasern der GSX-Serie mit 50 bzw. 70 kW. Diese besitzen einen extra großen Füllraum, welchen den Pelletkessel optimal ergänzt. Die ATMOS P85 Pelletkessel Serie kombiniert fortschrittliche Technologie mit einfacher Bedienung und Wartung, um eine zuverlässige und effiziente und leistungsstarke Heizungslösung zu bieten. Ausstattung und Vorteile auf einen Blick: Große Verbrennungskammer Pelletkessel hochwertiger 6 mm Kesselstahl Pelletbrenner ja nach Bedarf rechts oder links montierbar Kompakte, platzsparende Bauform Leicht zugänglicher Abgaswärmetauscher Die P-Serie ist mit der automatischen Ascheaustragung erweiterbar Ausgestattet mit dem ATMOS A85 Pelletbrenner Geringer Stromverbrauch Mit Pelletsaugsystem und ATMOS Holzvergasern kombinierbar Hoher Wirkungsgrad > 90% und beste Emissionswerte Inkl. Pressluftreinigung BAFA-förderfähig Benutzerfreundliche und schnelle Kesselreinigung Empfohlene Puffergröße 2.400 Liter ATMOS Pelletbrenner A 85: vorgeschriebener Brennstoff: hochwertige Pellets mit dem Durchmesser 6-8 mm und einer Länge von 5-25 mm, Heizwert 16-19 MJ.kg -1 (weiße Pellets) Brenneranzeige - zeigt den aktuellen Staus des Brenners und dient der Einstellung seiner Funktionen elektronische Steuerung AC07X Kraftstoffzündung - automatische Hilfe von zwei elektrischen Zündspulen Möglichkeit zum Anschluss von 4 verschiedenen Sensoren TS, TV, TK, TSV: TK – Kesseltemperaturfühler (ab Produktion angeschlossen) TSV – Abgastemperaturfühler (ab Produktion angeschlossen) TS – Niedrigtemperatursensor am Tank TV – Temperatursensor oben am Tank Steuerung des Kesselgebläses vom Brenner über Reserveausgang (R) - werkseitig angeschlossen Steuerung der Kesselpumpe vom Brenner über Reserveausgang (R2) - werkseitig angeschlossen Kraftstoffdosierung: s pezielle Schneckenförderer vom Typ DRA sind für DxxP-Kessel konzipiert Pneumatisches Reinigungssystem - reinigt Brennkammer bei jedem Durchbrennen in regelmäßigen Abständen, es reicht die Brennkammer des Brenners alle 14 Tage bis zu einem Monat einmal zu kontrollieren oder zu reinigen für die Kesselserie P85 Maße P85 mit 1,7 m Förderschnecke (s. Bilder): A 1840 B 1303 C 1014 D 1204 E 200 F 575 G 288 CH 350 J 2" Technische Daten: Leistung 24-80 kW Energieeffizienzklasse A+ Stufe nach BlmSchV II Heizfläche 6,5 m 2 Vorgeschriebener Schornsteineinzug 22 Pa Max. Arbeitsdruck Wasser 250 dm 2 Kesselgewicht 774 kg Abzugsrohrstutzen Durchmesser 200 mm Elektroteile Schutzart 20 IP Elektrische Leistungsaufnahme - bei Start 635 W Elektrische Leistungsaufnahme - bei Betrieb 134 W Kessel-Wirkungsgrad 91,6 % KESSELKLASSE NACH EN 303-5 5 Abgastemperatur bei Nennleistung 149,2 °C Massenstrom Abgase bei Nennleistung 0,062 kg/s Vorgeschriebener Brennstoff Qualitative Holzpellets mit Durchmesser von 6 – 8 mm L...18180,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wird die Grunderwerbsteuer erhöht?
Wird die Grunderwerbsteuer erhöht? In Deutschland ist die Grunderwerbsteuer eine Ländersteuer, die von den Bundesländern festgelegt wird. Einige Bundesländer haben in der Vergangenheit bereits die Grunderwerbsteuer erhöht, um zusätzliche Einnahmen zu generieren. Es ist möglich, dass auch in Zukunft weitere Bundesländer eine Erhöhung der Grunderwerbsteuer in Betracht ziehen, um ihre Haushalte zu stärken. Letztendlich liegt es jedoch im Ermessen der jeweiligen Landesregierungen, ob und in welchem Umfang sie die Grunderwerbsteuer erhöhen möchten. **
-
Wann wird Grunderwerbsteuer ausgelöst?
Die Grunderwerbsteuer wird ausgelöst, wenn ein Grundstück oder eine Immobilie käuflich erworben wird. Sie wird fällig, sobald der Kaufvertrag notariell beurkundet wurde. Die Höhe der Grunderwerbsteuer richtet sich nach dem Kaufpreis der Immobilie und variiert je nach Bundesland in Deutschland. Die Steuer muss innerhalb einer bestimmten Frist nach Abschluss des Kaufvertrags an das Finanzamt gezahlt werden. In einigen Fällen, wie z.B. bei Schenkungen oder Erbschaften, kann auch die Übertragung von Grundstücken die Grunderwerbsteuer auslösen. **
-
Warum Grunderwerbsteuer auf Haus?
Die Grunderwerbsteuer wird auf den Kauf von Immobilien erhoben, da es sich um einen steuerpflichtigen Vorgang handelt, bei dem ein Grundstück oder eine Immobilie den Besitzer wechselt. Der Staat erhebt diese Steuer, um Einnahmen zu generieren und um den Immobilienmarkt zu regulieren. Durch die Grunderwerbsteuer sollen zudem Spekulationen und übermäßige Preissteigerungen auf dem Immobilienmarkt eingedämmt werden. Außerdem dient die Steuer dazu, die öffentlichen Haushalte zu stärken und die Infrastruktur zu finanzieren. Letztendlich soll die Grunderwerbsteuer dazu beitragen, die soziale Gerechtigkeit zu fördern, da sie beim Kauf einer Immobilie von allen Käufern gleichermaßen erhoben wird. **
-
Wer zahlt Grunderwerbsteuer bei Erbpacht?
Die Grunderwerbsteuer bei Erbpacht wird in der Regel vom Erwerber des Erbbaurechts gezahlt. Dies bedeutet, dass die Person, die das Erbbaurecht erwirbt, die Grunderwerbsteuer entrichten muss. Der Erbbaurechtsgeber, also derjenige, der das Grundstück verpachtet, ist in der Regel nicht verpflichtet, die Grunderwerbsteuer zu zahlen. Es ist wichtig zu beachten, dass die genauen Regelungen zur Zahlung der Grunderwerbsteuer je nach Bundesland variieren können. Es empfiehlt sich daher, sich vor Abschluss eines Erbbaurechtsvertrags über die konkreten steuerlichen Verpflichtungen zu informieren. **


Warum muss man Grunderwerbsteuer zahlen?
Man muss Grunderwerbsteuer zahlen, weil es sich um eine Steuer handelt, die beim Erwerb von Grundstücken oder Immobilien anfällt. Diese Steuer dient dazu, den Staat an den Einnahmen aus dem Verkauf von Grundstücken zu beteiligen und dient somit der Finanzierung öffentlicher Aufgaben. Die Höhe der Grunderwerbsteuer variiert je nach Bundesland und beträgt in der Regel einen prozentualen Anteil des Kaufpreises. Durch die Zahlung der Grunderwerbsteuer wird der Erwerb von Grundstücken rechtlich abgesichert und die Eigentumsverhältnisse klar geregelt. **
Wann bekommt man die Grunderwerbsteuer?
Die Grunderwerbsteuer wird fällig, wenn man ein Grundstück oder eine Immobilie erwirbt. Sie muss in der Regel innerhalb von 2-4 Wochen nach Abschluss des Kaufvertrags gezahlt werden. Die genaue Frist kann je nach Bundesland variieren. Die Zahlung erfolgt direkt an das Finanzamt, das die Höhe der Steuer anhand des Kaufpreises berechnet. Es ist wichtig, die Frist für die Zahlung der Grunderwerbsteuer einzuhalten, da bei verspäteter Zahlung Verzugszinsen anfallen können. **
Top-Angebote
Produkte zum Begriff Grunderwerbsteuer:
-
Pelletkessel Festbrennstoffkessel Holzkessel RED Selecta 15 kW Heizung HolzheizungRed Heating Pelletkessel Selecta 15 kW Der Kompakte Pelletheizkessel für kleine Räume (Treppenverschläge, Abstellräume, kleine Technikräume etc.) mit hohen Wirkungsgrad und einem breiten Modulationsspektrum in Bezug auf die Funktionen. Es besteht die Möglichkeit zur Ergängzung des hydraulischen Teils mit verschiedenen Bausätzen, je nach Anforderungen der Anlage. Umfassendes Sortiment an Systemen zur Befüllung und Lagerung von Pellets. Über die Regelung die bereits im Kessel verbaut ist, kann man z.B. die Temperatur des Pufferspeichers und/oder des Brauchwasserspeichers kontrolliert werden. Highlights: Programmierbare Elektronik, Sommer/Winterfunktion, Heizkesselfunktion Pellettank mit Fassungsvermögen von ca. 100 Liter (ca. 70 kg Pellets) Brennertopf aus Gusseisen für eine lange Haltbarkeit Hochleistungs-Keramikzündkerze Geräumiges Aschefach für eine Reinigung mit wöchentlicher Frequenz Pelletkessel Selecta mit kompakten Abmessungen Hoher Wirkungsgrad und einem Modulationsspektrum in Bezug auf Funktion Schnell und einfach an einer bestehenden Heizungsanlage installieren Regelung bedienerfreundlich einfach Menüführung Hochleistung-Keramikanzünder für schnelles Einschalten Umwälzpumpen-Set bereits in Kesselstrucktur eingebaut Erfüllt DIN EN 303-5 / BImSchV Stufe 2 / Art. 15a B-VG für Österreich / LRV für Schweiz / Regensburger, Aachener, Münchener BStV Energieeffizienzklasse A+ Technische Daten: Model: Selecta 15 S1 Energieeffizienzklasse: A+ Klasse gemäß EN303-5: 5 Brennstoff: Pellets Max. Wirkungsgrad: 90,6 % Min. Wirkungsgrad: 88,8 % Nennwärmeleistung am Feuerraum: 13,50 kW Nominale Nutzleistung: 15,00 kW Minimale Nutzleistung: 13,50 kW Fassungsvermögen Behälter: 72,00 Liter Wasserinhalt: 19 Liter Betriebsdruck: 3 bar Autonomie bei Höchstleistung: 23,00 h Zuluftöffnung: 10 cm Rauchgasaustritt: DN80 mm Verbrennungslufteinlass: DN50 mm Schornsteineinzug: 10 Pa Gewicht: 170 kg Versorgungsspannung & Frequenz: 230V / 50 Hz Stromnennleistung: EN60335-1 110 W (max. 480W) Raugastemperatur: 113°C Max: Abgastemperatur: 91°C Min. Abgastemperatur: 60°C Massenreichweite des Rauchs: 10,40 g/s Feinstaub: 13,2 mg/nM3 OGC: 2 mg/Nm3 Nox (10% O2): 168 mg/Nm34999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pelletkessel Festbrennstoffkessel Holzkessel RED Selecta 25 kW Heizung HolzheizungRed Heating Pelletkessel Selecta 25 kW Der Kompakte Pelletheizkessel für kleine Räume (Treppenverschläge, Abstellräume, kleine Technikräume etc.) mit hohen Wirkungsgrad und einem breiten Modulationsspektrum in Bezug auf die Funktionen. Es besteht die Möglichkeit zur Ergängzung des hydraulischen Teils mit verschiedenen Bausätzen, je nach Anforderungen der Anlage. Umfassendes Sortiment an Systemen zur Befüllung und Lagerung von Pellets. Über die Regelung die bereits im Kessel verbaut ist, kann man z.B. die Temperatur des Pufferspeichers und/oder des Brauchwasserspeichers kontrolliert werden. Highlights: Programmierbare Elektronik, Sommer/Winterfunktion, Heizkesselfunktion Pellettank mit Fassungsvermögen von ca. 100 Liter (ca. 70 kg Pellets) Brennertopf aus Gusseisen für eine lange Haltbarkeit Hochleistungs-Keramikzündkerze Geräumiges Aschefach für eine Reinigung mit wöchentlicher Frequenz Pelletkessel Selecta mit kompakten Abmessungen Hoher Wirkungsgrad und einem Modulationsspektrum in Bezug auf Funktion Schnell und einfach an einer bestehenden Heizungsanlage installieren Regelung bedienerfreundlich einfach Menüführung Hochleistung-Keramikanzünder für schnelles Einschalten Umwälzpumpen-Set bereits in Kesselstrucktur eingebaut Erfüllt DIN EN 303-5 / BImSchV Stufe 2 / Art. 15a B-VG für Österreich / LRV für Schweiz / Regensburger, Aachener, Münchener BStV Energieeffizienzklasse A+ Technische Daten: Model: Selecta 25 S1 Energieeffizienzklasse: A+ Klasse gemäß EN303-5: 5 Brennstoff: Pellets Max. Wirkungsgrad: 90,7 % Min. Wirkungsgrad: 88,8 % Nennwärmeleistung am Feuerraum: 22,60 kW Nominale Nutzleistung: 25,00 kW Minimale Nutzleistung: 4,85 kW Fassungsvermögen Behälter: 46,00 Liter Wasserinhalt: 19 Liter Betriebsdruck: 3 bar Autonomie bei Höchstleistung: 23,00 h Zuluftöffnung: 10 cm Rauchgasaustritt: DN80 mm Verbrennungslufteinlass: DN50 mm Schornsteineinzug: 10 Pa Gewicht: 256 kg Versorgungsspannung & Frequenz: 230V / 50 Hz Stromnennleistung: EN60335-1 110 W (max. 480W) Raugastemperatur: 146°C Max: Abgastemperatur: 128°C Min. Abgastemperatur: 60°C Massenreichweite des Rauchs: 13,95 g/s Feinstaub: 13,3 mg/nM3 OGC: 2 mg/Nm3 Nox (10% O2): 167 mg/Nm35450,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grunderwerbsteuer, Kraftfahrzeugsteuer und andere Verkehrsteuern, Fachbücher von Gerhard BruschkeDas Fachbuch "Grunderwerbsteuer, Kraftfahrzeugsteuer und andere Verkehrsteuern" bietet eine umfassende und detaillierte Analyse der relevanten Steuergesetze in Deutschland. In der 8. Auflage wurde das Werk vollständig überarbeitet und aktualisiert, um die neuesten Entwicklungen in der Rechtsprechung und den Verwaltungsauffassungen zu berücksichtigen. Neben der Grunderwerb- und Kraftfahrzeugsteuer werden auch die Versicherungssteuer, Feuerschutzsteuer sowie die Rennwett- und Lotteriesteuer behandelt. Die Ausführungen sind besonders praxisorientiert und bieten wertvolles Spezialwissen, das in dieser Form selten zu finden ist. Dieses Buch richtet sich sowohl an Studierende als auch an Fachleute, die sich mit den komplexen Themen der Verkehrsteuern auseinandersetzen möchten. Es stellt eine unverzichtbare Ressource für alle dar, die sich in diesem Bereich fort- oder weiterbilden wollen.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Behrens, Stefan: GrunderwerbsteuerGrunderwerbsteuer , Der Anspruch des Werks ist es, einen praxisorientierten, aber auch wissenschaftlich vertieften Überblick über das Grunderwerbsteuerrecht zu vermitteln. Neben dem erleichterten Einstieg in die Grunderwerbsteuer hilft das aus Praxissicht geschriebene Werk dem/der Vertragsgestalter:in, grunderwerbsteuerliche Nachteile zu vermeiden und vorhandene Gestaltungsspielräume optimal auszunutzen. NEU in der 7. Auflage: ¿ Einarbeitung der Neuerungen im Bereich der Share-Deals ¿ Gesetz zur Modernisierung des Körperschaftssteuerrechts (KöMoG) ¿ Gesetz zur Abwehr von Steuervermeidung und unfairem Steuerwettbewerb (StAbwG) ¿ Änderungen durch das MoPeG und Kreditzweitmarktförderungsgesetz , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Autoren: Behrens, Stefan~Böing, Elke~Gottwald, Stefan~Seemaier, Marcel~Tölle, Wolf-Dieter, Bearbeitung: Behrens, Stefan~Böing, Elke~Seemaier, Marcel~Tölle, Wolf-Dieter, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 700, Keyword: Grunderwerbsteuer; Kreditzweitmarktförderungsgesetz; Körperschaftssteuerrecht; Share-Deals; StAbwG; Standardfälle, Fachschema: Abgabe - Abgabenordnung - AO~Bau / Baurecht~Baurecht - Bundesbaurecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Handelsrecht~Steuergesetz~Steuerrecht - Steuergesetz~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 220, Breite: 160, Höhe: 47, Gewicht: 1161, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie buche ich Grunderwerbsteuer?
Um Grunderwerbsteuer zu buchen, musst du zunächst den Steuersatz für deine Region ermitteln. Dieser variiert je nach Bundesland in Deutschland. Anschließend berechnest du den Betrag, den du an Grunderwerbsteuer zahlen musst, basierend auf dem Kaufpreis der Immobilie. Diesen Betrag trägst du dann in deiner Steuererklärung ein. Alternativ kann die Grunderwerbsteuer auch direkt beim Finanzamt bezahlt werden. Stelle sicher, dass du alle erforderlichen Unterlagen und Belege für die Buchung der Grunderwerbsteuer bereithältst, um mögliche Rückfragen seitens des Finanzamts zu vermeiden. **
-
Ist die Grunderwerbsteuer Anschaffungskosten?
Nein, die Grunderwerbsteuer ist keine Anschaffungskosten. Die Grunderwerbsteuer ist eine Steuer, die beim Kauf von Grundstücken oder Immobilien anfällt und vom Käufer gezahlt werden muss. Anschaffungskosten hingegen sind die Kosten, die direkt mit dem Erwerb eines Vermögensgegenstandes verbunden sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Notarkosten. Die Grunderwerbsteuer ist daher eine separate Kostenposition, die zusätzlich zu den Anschaffungskosten anfällt. Es ist wichtig, die Grunderwerbsteuer bei der Kalkulation der Gesamtkosten eines Immobilienkaufs zu berücksichtigen. **
-
Wird die Grunderwerbsteuer erhöht?
Wird die Grunderwerbsteuer erhöht? In Deutschland ist die Grunderwerbsteuer eine Ländersteuer, die von den Bundesländern festgelegt wird. Einige Bundesländer haben in der Vergangenheit bereits die Grunderwerbsteuer erhöht, um zusätzliche Einnahmen zu generieren. Es ist möglich, dass auch in Zukunft weitere Bundesländer eine Erhöhung der Grunderwerbsteuer in Betracht ziehen, um ihre Haushalte zu stärken. Letztendlich liegt es jedoch im Ermessen der jeweiligen Landesregierungen, ob und in welchem Umfang sie die Grunderwerbsteuer erhöhen möchten. **
-
Wann wird Grunderwerbsteuer ausgelöst?
Die Grunderwerbsteuer wird ausgelöst, wenn ein Grundstück oder eine Immobilie käuflich erworben wird. Sie wird fällig, sobald der Kaufvertrag notariell beurkundet wurde. Die Höhe der Grunderwerbsteuer richtet sich nach dem Kaufpreis der Immobilie und variiert je nach Bundesland in Deutschland. Die Steuer muss innerhalb einer bestimmten Frist nach Abschluss des Kaufvertrags an das Finanzamt gezahlt werden. In einigen Fällen, wie z.B. bei Schenkungen oder Erbschaften, kann auch die Übertragung von Grundstücken die Grunderwerbsteuer auslösen. **
Ähnliche Suchbegriffe für Grunderwerbsteuer
-
Grunderwerbsteuer in Erbfällen und bei Erbauseinandersetzungen mit Anteilen an, Fachbücher von Tobias JungDas Fachbuch "Grunderwerbsteuer in Erbfällen und bei Erbauseinandersetzungen mit Anteilen an" von Tobias Jung bietet eine umfassende Analyse der rechtlichen Rahmenbedingungen und der steuerlichen Implikationen, die bei Erbfällen und Erbauseinandersetzungen auftreten können. Es beleuchtet insbesondere den Einfluss der Rechtsform und der Nachfolgeklausel auf die Grunderwerbsteuer. Mit einem klar strukturierten Inhalt und einer detaillierten Betrachtung der relevanten Aspekte ist das Buch eine wertvolle Ressource für Juristinnen und Juristen, Steuerberaterinnen und Steuerberater sowie für alle, die sich mit Erbschafts- und Steuerrecht auseinandersetzen. Der kartonierte Einband und die 250 Seiten umfassende Darstellung machen es zu einem handlichen Nachschlagewerk. Verfasst in deutscher Sprache, richtet sich das Werk an ein Fachpublikum, das fundierte Informationen und praxisnahe Lösungen sucht. Die Veröffentlichung im Jahr 2025 gewährleistet, dass die Inhalte aktuell und relevant sind, was das Buch zu einem unverzichtbaren Begleiter in der rechtlichen Praxis macht.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ATMOS Pelletkessel P85 Set 1,7m Förderschnecke autom. Heizkessel mit Brenner A85ATMOS Pelletkessel P85 Set mit 1,7 m Förderschnecke - 24-80 kW Effiziente und Benutzerfreundliche Pelletheizung: Der ATMOS P85 Pelletkessel Der ATMOS P85 Pelletkessel ist der leistungsstärkste automatische Heizkessel des Herstellers. Eine der vielen Neuerungen dieser Serie ist unter anderem das drehzahlgeregelte Abzugsgebläse, welches sich durch geringen Stromverbrauch und einer noch besseren Anpassbarkeit im Bezug auf die Verbrennungsqualität auszeichnet. Der Leistungsbereich des Kessels liegt zwischen 24 bis 80 kW, somit ist er flexibel einsetzbar für Mehrfamilienhäuser, öffentliche Gebäude, Fertigungs- oder Lagerhallen. Flexible Installation und einfache Wartung Durch die kompakte Bauform des ATMOS P85 Pelletkessel mit einer Kesselbreite von 69 cm, der Möglichkeit den Brenner individuell links oder rechts zu positionieren und der Versetzung des Vorlaufanschlussstutzens nach oben, ist die Montage flexibler, einfacher und platzsparender geworden. Der ATMOS P85 Pelletkessel zeichnet sich auch durch seine großen Revisionstüren aus, wodurch sich der Kessel ganz schnell und einfach reinigen lässt. Komfortsteigerung und zusätzliche Optionen Zur weiteren Komfortsteigerung ist der P85 mit allen Pelletaustragungsvarianten im Herstellersortiment von ATMOS kombinierbar. Ebenfalls kann er mit der pneumatischen Ansaugung aus einem bauseitigen Lagerraum mittels Sonden oder in Kombination mit einem Maulwurfsystem kombiniert werden. Des Weiteren kann er mit den geradläufigen Förderschnecken der Längen 1,7 m - 2,5 m - 4,0 m und 5,0 m problemlos die Pelletzufuhr gewährleisten. Standard ist der Pelletkessel inklusive Puffermanagement und pneumatischer Brennreinigung ausgeliefert. Optional ist wie bei allem Kesseln der P Serie eine automatische Ascheaustragung nachrüstbar. Der Hersteller empfiehlt, sollte eine Kombination mit einem Holzvergaser angestrebt werden eine Kombination des P85 mit den Holzvergasern der GSX-Serie mit 50 bzw. 70 kW. Diese besitzen einen extra großen Füllraum, welchen den Pelletkessel optimal ergänzt. Die ATMOS P85 Pelletkessel Serie kombiniert fortschrittliche Technologie mit einfacher Bedienung und Wartung, um eine zuverlässige und effiziente und leistungsstarke Heizungslösung zu bieten. Ausstattung und Vorteile auf einen Blick: Große Verbrennungskammer Pelletkessel hochwertiger 6 mm Kesselstahl Pelletbrenner ja nach Bedarf rechts oder links montierbar Kompakte, platzsparende Bauform Leicht zugänglicher Abgaswärmetauscher Die P-Serie ist mit der automatischen Ascheaustragung erweiterbar Ausgestattet mit dem ATMOS A85 Pelletbrenner Geringer Stromverbrauch Mit Pelletsaugsystem und ATMOS Holzvergasern kombinierbar Hoher Wirkungsgrad > 90% und beste Emissionswerte Inkl. Pressluftreinigung BAFA-förderfähig Benutzerfreundliche und schnelle Kesselreinigung Empfohlene Puffergröße 2.400 Liter ATMOS Pelletbrenner A 85: vorgeschriebener Brennstoff: hochwertige Pellets mit dem Durchmesser 6-8 mm und einer Länge von 5-25 mm, Heizwert 16-19 MJ.kg -1 (weiße Pellets) Brenneranzeige - zeigt den aktuellen Staus des Brenners und dient der Einstellung seiner Funktionen elektronische Steuerung AC07X Kraftstoffzündung - automatische Hilfe von zwei elektrischen Zündspulen Möglichkeit zum Anschluss von 4 verschiedenen Sensoren TS, TV, TK, TSV: TK – Kesseltemperaturfühler (ab Produktion angeschlossen) TSV – Abgastemperaturfühler (ab Produktion angeschlossen) TS – Niedrigtemperatursensor am Tank TV – Temperatursensor oben am Tank Steuerung des Kesselgebläses vom Brenner über Reserveausgang (R) - werkseitig angeschlossen Steuerung der Kesselpumpe vom Brenner über Reserveausgang (R2) - werkseitig angeschlossen Kraftstoffdosierung: s pezielle Schneckenförderer vom Typ DRA sind für DxxP-Kessel konzipiert Pneumatisches Reinigungssystem - reinigt Brennkammer bei jedem Durchbrennen in regelmäßigen Abständen, es reicht die Brennkammer des Brenners alle 14 Tage bis zu einem Monat einmal zu kontrollieren oder zu reinigen für die Kesselserie P85 Maße P85 mit 1,7 m Förderschnecke (s. Bilder): A 1840 B 1303 C 1014 D 1204 E 200 F 575 G 288 CH 350 J 2" Technische Daten: Leistung 24-80 kW Energieeffizienzklasse A+ Stufe nach BlmSchV II Heizfläche 6,5 m 2 Vorgeschriebener Schornsteineinzug 22 Pa Max. Arbeitsdruck Wasser 250 dm 2 Kesselgewicht 774 kg Abzugsrohrstutzen Durchmesser 200 mm Elektroteile Schutzart 20 IP Elektrische Leistungsaufnahme - bei Start 635 W Elektrische Leistungsaufnahme - bei Betrieb 134 W Kessel-Wirkungsgrad 91,6 % KESSELKLASSE NACH EN 303-5 5 Abgastemperatur bei Nennleistung 149,2 °C Massenstrom Abgase bei Nennleistung 0,062 kg/s Vorgeschriebener Brennstoff Qualitative Holzpellets mit Durchmesser von 6 – 8 mm L...18180,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grunderwerbsteuer und Gestaltungsmöglichkeiten. Ein Rechtsvergleich mit den Niederlanden und Spanien, Taschenbuch von Anonymous, GRIN,Grunderwerbsteuer Und Gestaltungsmöglichkeiten. Ein Rechtsvergleich Mit Den Niederlanden Und Spanien, Taschenbuch Von Anonymous, Grin, 978-3-346-38598-7, Seitenanzahl: 6427,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die wesentlichen Charakteristika der Grunderwerbsteuer bei allgemeinen und unternehmensspezifischen Erwerbsvorgängen, Taschenbuch von Yeliz Eleman,Die Wesentlichen Charakteristika Der Grunderwerbsteuer Bei Allgemeinen Und Unternehmensspezifischen Erwerbsvorgängen, Taschenbuch Von Yeliz Eleman, Grin, 978-3-668-89208-8, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Grunderwerbsteuer auf Haus?
Die Grunderwerbsteuer wird auf den Kauf von Immobilien erhoben, da es sich um einen steuerpflichtigen Vorgang handelt, bei dem ein Grundstück oder eine Immobilie den Besitzer wechselt. Der Staat erhebt diese Steuer, um Einnahmen zu generieren und um den Immobilienmarkt zu regulieren. Durch die Grunderwerbsteuer sollen zudem Spekulationen und übermäßige Preissteigerungen auf dem Immobilienmarkt eingedämmt werden. Außerdem dient die Steuer dazu, die öffentlichen Haushalte zu stärken und die Infrastruktur zu finanzieren. Letztendlich soll die Grunderwerbsteuer dazu beitragen, die soziale Gerechtigkeit zu fördern, da sie beim Kauf einer Immobilie von allen Käufern gleichermaßen erhoben wird. **
-
Wer zahlt Grunderwerbsteuer bei Erbpacht?
Die Grunderwerbsteuer bei Erbpacht wird in der Regel vom Erwerber des Erbbaurechts gezahlt. Dies bedeutet, dass die Person, die das Erbbaurecht erwirbt, die Grunderwerbsteuer entrichten muss. Der Erbbaurechtsgeber, also derjenige, der das Grundstück verpachtet, ist in der Regel nicht verpflichtet, die Grunderwerbsteuer zu zahlen. Es ist wichtig zu beachten, dass die genauen Regelungen zur Zahlung der Grunderwerbsteuer je nach Bundesland variieren können. Es empfiehlt sich daher, sich vor Abschluss eines Erbbaurechtsvertrags über die konkreten steuerlichen Verpflichtungen zu informieren. **
-
Warum muss man Grunderwerbsteuer zahlen?
Man muss Grunderwerbsteuer zahlen, weil es sich um eine Steuer handelt, die beim Erwerb von Grundstücken oder Immobilien anfällt. Diese Steuer dient dazu, den Staat an den Einnahmen aus dem Verkauf von Grundstücken zu beteiligen und dient somit der Finanzierung öffentlicher Aufgaben. Die Höhe der Grunderwerbsteuer variiert je nach Bundesland und beträgt in der Regel einen prozentualen Anteil des Kaufpreises. Durch die Zahlung der Grunderwerbsteuer wird der Erwerb von Grundstücken rechtlich abgesichert und die Eigentumsverhältnisse klar geregelt. **
-
Wann bekommt man die Grunderwerbsteuer?
Die Grunderwerbsteuer wird fällig, wenn man ein Grundstück oder eine Immobilie erwirbt. Sie muss in der Regel innerhalb von 2-4 Wochen nach Abschluss des Kaufvertrags gezahlt werden. Die genaue Frist kann je nach Bundesland variieren. Die Zahlung erfolgt direkt an das Finanzamt, das die Höhe der Steuer anhand des Kaufpreises berechnet. Es ist wichtig, die Frist für die Zahlung der Grunderwerbsteuer einzuhalten, da bei verspäteter Zahlung Verzugszinsen anfallen können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.